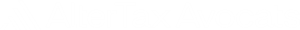
La contribution annuelle sur les revenus locatifs (CRL) est une contribution de 2,5 % assise sur les recettes nettes perçues au titre de la location de locaux d’habitation, professionnels ou commerciaux situés dans des immeubles achevés depuis 15 ans au moins au 1er janvier de l’année d’imposition (articles 234 nonies et 234 duodecies du CGI).
Qui est concerné par la contribution sur les revenus locatifs ?
La contribution annuelle sur les revenus locatifs est acquittée par les bailleurs personnes morales ou organismes devant souscrire la déclaration prévue au 1 de l’article 223 du CGI, à l’exclusion de ceux imposés aux taux de l’impôt sur les sociétés prévus à l’article 219 bis (article 234 duodecies du CGI).
Cette contribution s’applique aussi aux sociétés ou groupements soumis au régime fiscal des sociétés de personnes (articles 8, 8 ter, 238 ter, 239 ter à 239 quinquies, 239 septies et 239 nonies du CGI) lorsqu’un de leurs membres est soumis, à la date de clôture de l’exercice, à l’impôt sur les sociétés au taux de droit commun (article 234 terdecies du CGI).
En somme la CRL est payée par :
- Les sociétés (SA, SARL, SCI…) ;
- Les organismes sans but lucratif comme les associations, fondations ;
- Les sociétés de personnes si au moins 1 associé est soumis à l’IS (SNC, GIP, SCP).
Les conditions d’application de la CRL
L’article 234 nonies du CGI vise une contribution assise sur les revenus retirés de la location de locaux situés dans des immeubles achevés depuis quinze ans au moins au 1er janvier de l’année d’imposition et loués par les bailleurs visés aux articles 234 duodecies, 234 terdecies et 234 quaterdecies du CGI.
– Les locaux loués doivent être situés dans des immeubles achevés depuis 15 ans au moins au 1er janvier de l’année d’imposition ;
– Les terrains nus sont exclus du champ d’application et la contribution ne s’applique qu’à des locations sur des immeubles bâtis ;
– La location doit résulter d’un contrat de bail.
La CRL est en principe à la charge du bailleur ; toutefois, lorsqu’elle est due au titre de locaux loués à usage commercial situés dans des immeubles comportant, à concurrence de la moitié au moins de leur superficie totale, des locaux loués affectés à usage d’habitation ou à l’exercice d’une profession, elle est, sauf convention contraire, supportée à concurrence de la moitié par le locataire (article 12 de la loi de finances pour 2000 n° 99-1172 du 30 décembre 1999).
Les exonérations de contribution sur les revenus locatifs
Les revenus tirés de la location dont le montant annuel n’excède pas 1 830 € par local sont exonérés du paiement de la CRL (article 234 nonies, III, 1° du CGI). Il en est de même pour les revenus qui donnent lieu au paiement de la TVA (article 234 nonies, III, 2° du CGI), on vise ici les baux commerciaux dont le propriétaire aurait fait le choix de le soumettre à la TVA puisque le locataire final est un commerçant lui-même soumis à la TVA.
L’article 234 nonies, III, du CGI énumère d’autres exonérations qui concernent moins l’investisseur immobilier « classique » : notamment les baux consentis à l’État ou à certains établissements publics nationaux (3°), les baux à vie ou à durée illimitée (5°), les immeubles appartenant à l’État, aux collectivités territoriales ou à des organismes d’habitations à loyer modéré (6°), les locaux d’habitation d’exploitations agricoles (7°), les immeubles de sociétés d’économie mixte ou de houillères de bassin (8°), les villages et maisons familiales de vacances agréés (9°), les logements d’organismes sans but lucratif dont les dirigeants ne sont pas rémunérés (10°), les logements réhabilités dont les travaux ont été financés à hauteur d’au moins 15 % par une subvention de l’Anah, pendant les quinze années suivant celle de l’achèvement des travaux (11°) et les logements vacants remis en location avec une convention visée (12°).
La CRL est déclarée, contrôlée et recouvrée selon les mêmes règles et sanctions qu’en matière d’impôt sur les sociétés et payée spontanément au comptable public compétent (article 234 duodecies, II et III, du CGI) ; pour les personnes morales ou organismes non visés aux articles 234 duodecies et 234 terdecies, elle est acquittée au vu d’une déclaration spéciale au plus tard le 15 octobre de l’année qui suit celle de la perception des revenus (article 234 quaterdecies du CGI).
C’est une contribution qui est souvent oubliée dans les calculs de rentabilité car assez mal connue des investisseurs, c’est pour cela qu’il est important de faire appel à un expert de la fiscalité lors de vos simulations et projets d’investissement immobilier.